Un moteur macro qui repart, un secteur phare qui cale
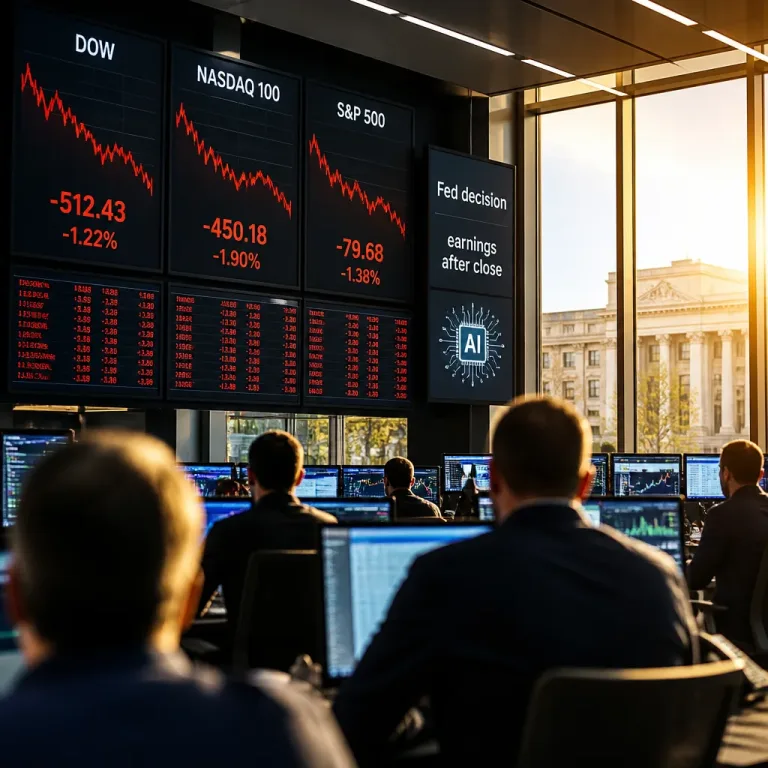
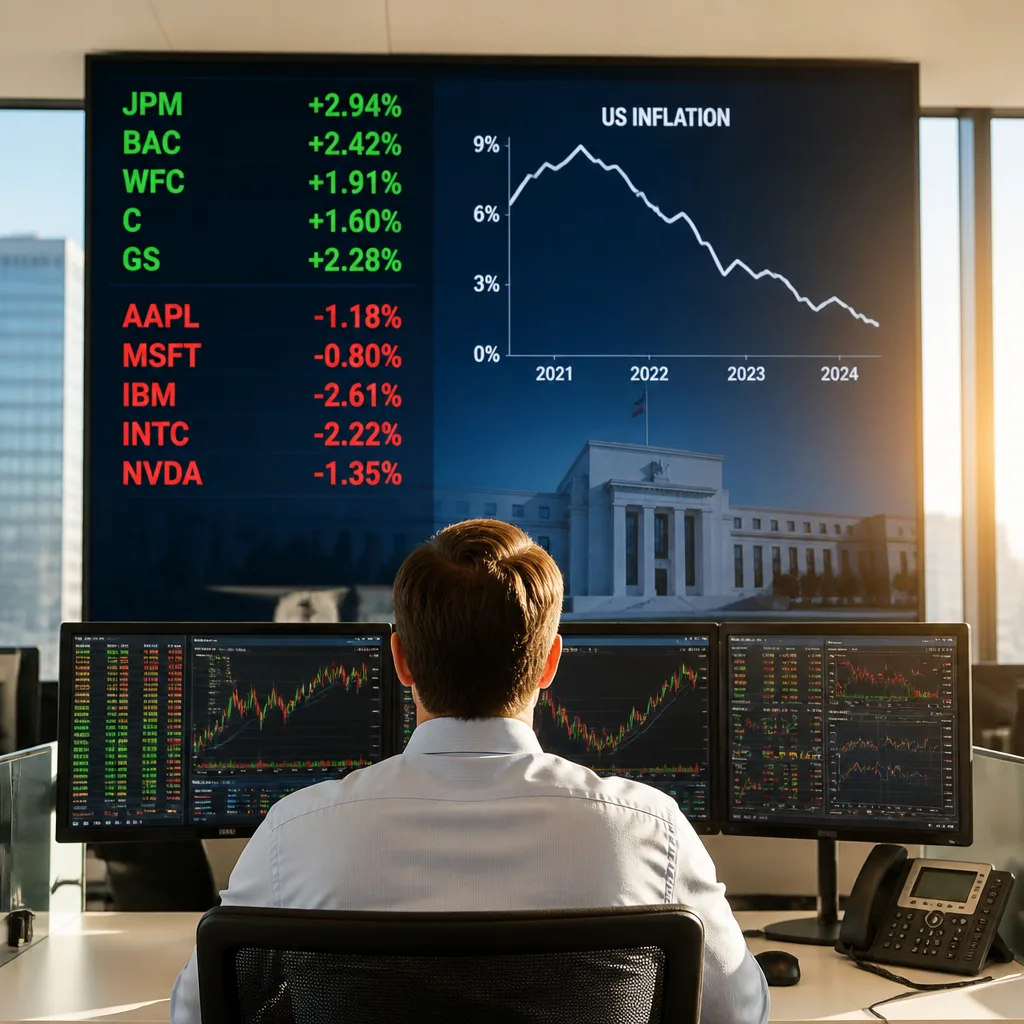
Les marchés boursiers bénéficient d’un ralentissement de l’inflation américaine et de résultats solides dans la banque, mais le contraste est net: les technologies corrigent après les déboires d’IBM, signalant une rotation sectorielle en cours. Le message est simple, résumé par le média source :
« Les banques américaines rassurent, mais la tech inquiète »
Concrètement, l’apaisement des prix aux États‑Unis redonne de l’air aux actifs risqués en réduisant la pression sur les taux directeurs à moyen terme. À l’inverse, les difficultés opérationnelles et boursières rapportées autour d’un géant comme IBM rappellent que la tech n’évolue pas en bloc : les attentes sont élevées, les déceptions se paient cash, et l’écart de performance entre segments s’élargit.
Pourquoi l’inflation pèse différemment selon les secteurs
Un recul de l’inflation agit comme un stabilisateur pour les valorisations. Les banques profitent d’un environnement où la qualité des bilans reste suivie, les marges d’intérêt se normalisent et la cyclicité financière peut jouer à plein avec des défauts contenus. À l’opposé, les valeurs dites « de croissance » sont sensibles au niveau des taux d’actualisation : si les rendements obligataires cessent de grimper, c’est un soutien, mais la sélection intra‑tech redevient déterminante.
Les cas comme IBM rappellent que l’étiquette « tech » recouvre des modèles d’affaires hétérogènes : cloud, logiciels, services, matériel. Chacun réagit différemment à des vents contraires (cycle d’investissement des entreprises, arbitrages budgétaires IT, cadence d’adoption de l’IA générative, pression concurrentielle).
Ce que cela change pour les investisseurs belges
Pour un épargnant exposé aux indices mondiaux ou à des fonds sectoriels, ce découplage banques/technologies appelle à revisiter l’allocation. La volatilité intra‑tech peut masquer des trajectoires opposées entre acteurs bien positionnés sur des poches de croissance (infrastructures d’IA, cybersécurité, logiciels à revenus récurrents) et ceux plus dépendants de cycles matériels ou de contrats d’intégration.
Côté banques, la combinaison d’un ralentissement maîtrisé de l’inflation et de publications robustes soutient le thème « qualité‑rendement ». Mais l’histoire n’est pas écrite : la trajectoire des prix de l’énergie et les signaux de la Réserve fédérale restent déterminants pour l’appétit au risque.
Les mécanismes à surveiller de près
- Chemin de l’inflation US et messages de politique monétaire : tout signe de persistance ou de résurgence des tensions de prix peut raviver la pression sur les valorisations.
- Publications de résultats dans la tech : l’écart entre promesses (IA, cloud) et exécution opérationnelle décidera des gagnants.
- Flux sectoriels et rotation : après l’appétit pour la finance, observer si la technologie retrouve des acheteurs sélectifs ou si la prudence s’installe.
Lecture sectorielle: un marché à deux régimes
| Régime | Moteur | Frein |
|---|---|---|
| Pro‑cyclique/financier | Banques (publications rassurantes) | Risque macro si inflation repart |
| Croissance/technologie | Segments IA, logiciels récurrents | Difficultés d’acteurs établis (ex. IBM) et valorisations exigeantes |
Le point clé : des résultats bancaires encourageants n’effacent pas les interrogations spécifiques à la tech. La discipline de sélection redevient centrale : différencier les modèles robustes, la visibilité des revenus et la capacité à monétiser l’IA au‑delà du discours.
En ligne de mire: saison des résultats et cap de la Fed
À court terme, la saison de publications apportera des preuves ou des déceptions. Un ralentissement de l’inflation reste un socle favorable, mais il ne suffit pas à lui seul à soutenir l’ensemble des valeurs technologiques. La photographie du moment est claire : les indices montent avec les banques, tandis que certains poids lourds de la tech peinent. La suite dépendra de la confirmation des trajectoires de marge, de cash‑flow et de la capacité des entreprises à convertir l’investissement en IA en gains tangibles.